
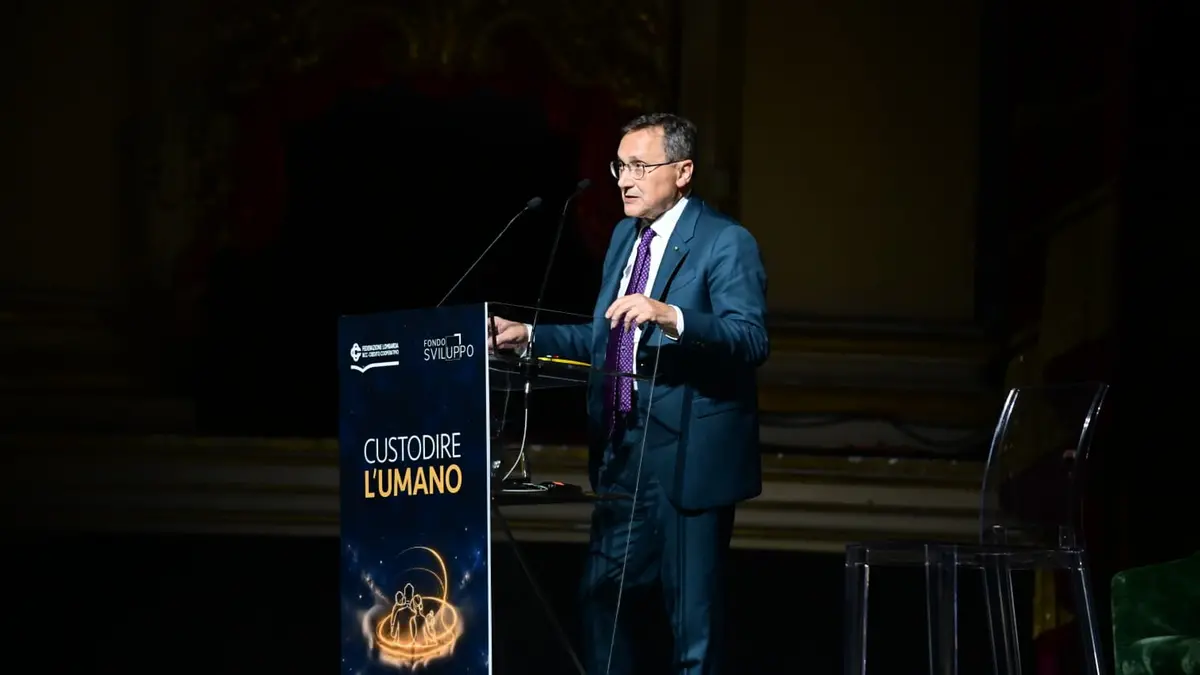
L’intelligenza artificiale può rendere le banche più efficienti, ma per il Credito Cooperativo la vera sfida è evitare che l’efficienza dell’algoritmo cancelli la conoscenza della persona e del territorio. È questo il filo conduttore della riflessione di Alessandro Azzi, presidente della Federazione Lombarda delle Bcc, sul rapporto tra tecnologia, banca di comunità e responsabilità. Lo abbiamo sentito a margine del convegno di studi della Federazione che si è svolto nei giorni scorsi a Verona e giunto alla sua cinquantesima edizione. «Custodire l’Umano. La cooperazione di credito tra persona e algoritmo, dalla Rerum Novarum alla Magnifica Humanitas» è il titolo scelto per affrontare una trasformazione che non riguarda soltanto gli strumenti tecnologici, ma il modello di banca e, più in generale, il modello di economia che si vuole costruire.
Il convegno ha messo a confronto storia e futuro del movimento cooperativo. Nella prima giornata il focus è stato sul rapporto tra persona, intelligenza artificiale ed economia sociale, con uno sguardo particolare alle nuove generazioni e al significato della Magnifica Humanitas. La seconda si è concentrata sugli effetti dell’IA sulle imprese, soprattutto micro, piccole e medie, sulle banche e sul Credito Cooperativo, con il confronto con le Capogruppo Iccrea e Cassa Centrale. Al centro anche i temi della sussidiarietà, della proporzionalità, della biodiversità e dell’identità cooperativa.
Presidente Azzi, partiamo dall’intelligenza artificiale. Qual è la prima domanda che una Bcc deve porsi?
Prima ancora di chiederci che cosa possa fare l’intelligenza artificiale, dobbiamo chiederci quale modello di economia vogliamo costruire e quale livello di libertà e responsabilità intendiamo mantenere. L’IA non è neutrale rispetto al modello di banca. Un algoritmo nasce da processi standardizzati e ragiona su dati aggregati: per sua natura tende a premiare ciò che è medio, ripetibile, confrontabile. La forza di una Bcc, invece, sta proprio in ciò che i dati aggregati fanno più fatica a cogliere: la conoscenza diretta della persona, della famiglia, dell’impresa e del territorio. È quella che definiamo «intelligenza relazionale». Se non saremo noi a custodirla, sarà l’algoritmo a stabilire che cosa sia una buona banca.
Quindi tecnologia ed efficienza non devono diventare sinonimi di omologazione?
Esattamente. L’efficienza è importante, ma non può diventare un nuovo argomento per l’omologazione. Se l’unico parametro fosse il rapporto tra costi e ricavi, l’intelligenza artificiale potrebbe diventare la ragione più convincente per aggregare, standardizzare e accentrare. Noi crediamo invece che la biodiversità sia una ricchezza del Credito Cooperativo. Le nuove tecnologie, se ben governate, possono aiutare anche le banche più piccole a restare solide ed efficienti senza rinunciare alla propria identità.
Dove dovrebbe fermarsi l’algoritmo e dove deve continuare a decidere la persona?
«Facciamo banca e quindi abbiamo la necessità di utilizzare tutte le tecnologie che ci consentono di fare meglio alcuni aspetti del nostro lavoro e di rimanere competitivi. Ma vogliamo tenere in mano il pallino delle decisioni, abitare la responsabilità e la libertà di essere banca di comunità, soprattutto nelle decisioni sul credito. Dobbiamo sfruttare tutti gli spazi disponibili, cercandoli e verificando che esistano, senza dare per scontato che non sia possibile difenderli.
Questo significa che l’IA non va respinta, ma governata. Come?
Il governo dell’intelligenza artificiale, così come quello della sicurezza informatica, deve essere collocato nelle Capogruppo che, a loro volta, occorre siano orientate a fornire alle Bcc risposte e risorse originali e differenti, non omologate, a favore di soci e clienti. L’obiettivo non è centralizzare e delegare tutte le decisioni all’IA. Sulle attività più standardizzate la tecnologia può velocizzare e semplificare i processi. Quanto più ci avviciniamo al cuore del mestiere di una Bcc, cioè alla banca di comunità e di relazione, tanto più servono cautela, formazione, modelli alimentati dai dati specifici delle nostre banche e capacità di verificare criticamente i risultati dell’algoritmo.
La tecnologia, dunque, pone soprattutto una questione di persone?
Sì. È prima di tutto una sfida di persone. Servono formazione, ricambio generazionale e capacità critica. Dobbiamo avere collaboratori capaci di utilizzare questi strumenti senza smarrire il Dna cooperativo, amministratori in grado di governarli e giovani soci che si sentano parte di un progetto. In fondo, il patto intergenerazionale e la sfida dell’intelligenza artificiale sono la stessa questione.
Perché avete scelto di leggere questa trasformazione anche attraverso la Rerum Novarum e la Magnifica Humanitas?
Perché esiste un parallelismo storico. Nel 1891 Leone XIII, con la Rerum Novarum, si confrontò con le «cose nuove» della prima rivoluzione industriale. Da quella stagione nacquero anche cooperative, mutue e Casse Rurali, strumenti con cui si cercò di rispondere all’esclusione di contadini, artigiani e piccoli produttori dal credito e dalle tutele. Centotrentacinque anni dopo, il 15 maggio di quest’anno, nella stessa data, papa Leone XIV ha firmato la sua prima Enciclica, la Magnifica Humanitas, dedicata alla custodia della persona nel tempo dell’intelligenza artificiale. Il titolo del nostro convegno, «Custodire l’umano», nasce da questa analogia.
Qual è oggi il rischio maggiore?
La concentrazione del potere economico e tecnologico. L’evoluzione dell’intelligenza artificiale spinge verso l’omologazione e la centralizzazione. Per il credito cooperativo, invece, restano centrali sussidiarietà, proporzionalità e biodiversità. La tecnologia non deve espropriare le comunità delle loro decisioni, ma può sostenere autonomie, corpi intermedi ed economie territoriali. Il bene comune non è la somma di efficienze algoritmiche: è l’insieme delle condizioni che permettono alle persone di crescere.
E la banca come può tradurre questi principi nella pratica quotidiana?
Continuando a investire sulla fiducia. Noi conosciamo il territorio e dobbiamo fare della fiducia il perno della relazione con soci e clienti. Le Bcc possono utilizzare l’IA per essere più efficienti, ma senza delegare all’algoritmo il rapporto con i propri interlocutori. La relazione resta ciò che fa la differenza: il mutualismo non è beneficenza, ma un modello nel quale il vantaggio del socio si misura nell’intensità della relazione con la propria banca.
Questa impostazione vale anche per il rapporto con le imprese?
Certamente. Le Bcc possono accompagnare le imprese nella transizione digitale e sostenibile, mettendo a disposizione finanza paziente e personalizzata, sostenendo gli investimenti tecnologici, le filiere e le reti territoriali. Ma c’è anche il tema della sostenibilità, che non deve essere vista soltanto come un costo imposto dalle istituzioni, bensì come una leva competitiva. E poi c’è il passaggio generazionale: nei prossimi anni migliaia di imprese lombarde dovranno affrontare il ricambio imprenditoriale e avranno bisogno di un accompagnamento finanziario e manageriale.
In un sistema bancario sempre più digitale ha ancora senso parlare di prossimità?
Sì, ed è uno dei nostri punti di forza. Mentre l’industria bancaria riduce la presenza fisica, le Bcc continuano a presidiare territori e comuni, in alcuni dei quali rappresentano l’unica presenza bancaria. È una peculiarità che permette di consolidare il rapporto di fiducia con l’imprenditore e con la comunità. Gli sportelli dovranno diventare sempre più luoghi di consulenza e di nuovi servizi, non semplicemente punti operativi.
Alla fine, quindi, qual è la banca che immagina per il futuro?
Una banca capace di usare l’algoritmo senza diventare essa stessa un algoritmo. Dobbiamo sfruttare la tecnologia, perché sarebbe sbagliato sottrarsi al cambiamento, ma dobbiamo essere noi a governarla. La vera sfida è conservare la libertà e la responsabilità di essere banca di comunità. È qui che la nostra biodiversità, la prossimità e la relazione con le persone possono diventare non un retaggio del passato, ma un vantaggio competitivo per il futuro.