
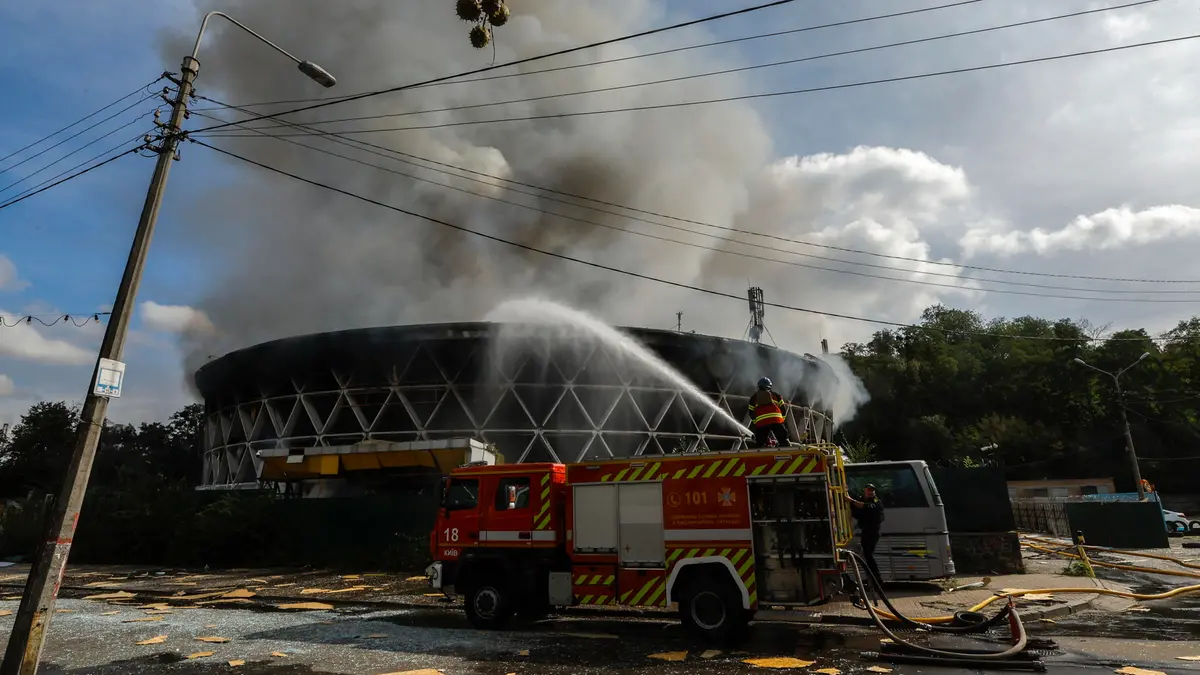
Le guerre purtroppo continuano e tra gli effetti – meno tragici ma non per questo trascurabili – c’è il loro impatto economico. Il più evidente è ora l’inflazione, che si manifesta sul complesso dei beni e servizi, ma in modo più evidente sui prodotti energetici. Da qui i tentativi di molti governi di intervenire – in modo parziale e non sempre equo – per ridurne l’impatto (ad esempio con il taglio delle accise).
Nella scorsa settimana Eurostat ha pubblicato i dati sull’inflazione nel mese di agosto. Il tasso medio per l’UE è salito al 3,2% annuo (rispetto al 3% di luglio); nel comparto energetico il tasso è stato del 14,3%. L’inflazione è risultata in aumento nella maggior parte dei paesi, pur con estrema variabilità (si va dallo 0,3% della Svezia al 6% circa di Romania e Lituania). Se l’inflazione italiana è allineata alle medie europee, tra le maggiori economie l’inflazione è stata più alta in Spagna (4,6%), ma più bassa in Germania e Francia (2,9% e 2,6% rispettivamente). Per confronto, al di là dell’Atlantico l’inflazione Usa (3,4%) è stata perfino superiore a quella europea (e italiana).
In Italia, come altrove, l’inflazione è in progressiva accelerazione (a gennaio 2026 era 1,9% annuo); in controtendenza è però il cosiddetto «carrello della spesa», con un’inflazione in parziale contenimento (ora 1% annuo circa).
Più che il valore puntuale dell’inflazione (non elevatissimo, se ad esempio si confronta con i valori ben più alti del 2022) è la sua persistenza che ha indotto molte banche centrali ad aumentare i tassi di interesse, inclusa la Bce. La persistenza è stata sottolineata dalla presidente Lagarde nell’ultima conferenza stampa. Le ultime proiezioni macroeconomiche della stessa Bce indicano che solamente nel 2028 si arriverà ad un tasso d’inflazione (2,1%) vicino al target, ma solo nello scenario base, spaziando dall’1,8% in quello più moderato, al 2,3% in quello avverso e addirittura al 3,2% in quello severo (dopo aver toccato in questo caso il 5,4% l’anno prossimo).
L’aumento dei tassi di interesse ha già avuto conseguenze spiacevoli, anche per le famiglie ed i risparmiatori, come l’aumento dei tassi sui mutui e la caduta dei prezzi dei titoli già in portafoglio. Effetti fastidiosi ci sono anche per i governi, che devono pagare sempre più interessi sullo stock di debito pubblico. Ecco perché molti governi hanno manifestato contrarietà rispetto alle ultime decisioni delle banche centrali; come sempre, il più esplicito è stato il presidente Trump, che ha attaccato il presidente della Fed, Warsh, da lui stesso nominato alcuni mesi fa.
Il problema non è tanto il cosiddetto «servizio del debito» – ossia il rapporto tra i pagamenti di interessi e il valore nominale del Pil – che negli Usa è il 3,2% ed in Italia quasi il 4%; anche lo stock di debito pubblico è maggiore in Italia, sempre in rapporto al Pil (138% vs. 124%). Il problema riguarda piuttosto il progressivo deterioramento (o miglioramento) delle finanze pubbliche: per gli Usa c’è un deficit previsto per quest’anno del 5,8% del Pil, da comparare con il 3% italiano; mentre il ministro Giorgetti ha fatto di tutto (inutilmente) per uscire dalla procedura di deficit eccessivo (e sta cercando di frenare i partiti di maggioranza che spingono per spese elettoralistiche...), c’è da notare che in Italia senza servizio del debito avremmo un avanzo di bilancio.
Intanto, negli Usa la spesa per interessi è già la terza voce di spesa (avendo superato quella per la difesa) e si avvicina a quelle per la sanità e per la previdenza sociale. Come farà Trump, se a novembre dovesse conquistare entrambe le camere del Congresso, a mantenere fede alla promessa di elargire 5mila dollari a ciascun americano adulto…?