
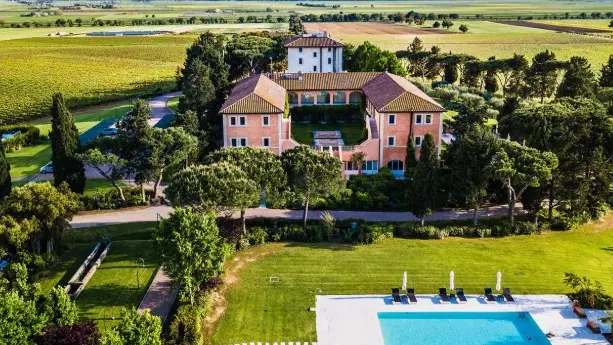
Trenta milioni di euro per fare cassa e alleggerire un debito vicino ai 170 milioni. Terra Moretti starebbe per cedere uno dei suoi gioielli dell’hospitality: la Tenuta La Badiola, il resort di lusso L’Andana a Castiglione della Pescaia. Il prezzo non è stato ufficializzato, ma, secondo le indiscrezioni di mercato, ammonta a oltre trenta milioni. Un’operazione che segna un cambio di passo per il gruppo franciacortino: dopo anni di acquisizioni e investimenti, la priorità diventa ora la generazione di cassa e il riequilibrio della struttura finanziaria.
Il compratore sarebbe la famiglia De Santis, già proprietaria di due indirizzi simbolo dell’hotellerie italiana sul lago di Como, il Grand Hotel Tremezzo e il Passalacqua. Per Terra Moretti, invece, la vendita consentirebbe di alienare un asset prestigioso, ma che da anni presenta conti in perdita.
La società Tenuta La Badiola ha chiuso il 2025 con 6,1 milioni di ricavi e una perdita di 1,7 milioni. Il rosso è stato di circa 2 milioni nel 2024 e di 1,9 milioni nel 2023. Per Terra Moretti la cessione de L’Andana sarebbe un’operazione di razionalizzazione del patrimonio e generazione di cassa, in una fase nella quale il gruppo deve ridurre una leva finanziaria diventata pesante.
Moretti non esce dalla Toscana
Nel perimetro della cessione anche la Tenuta La Badiola, circa 500 ettari nel territorio di Castiglione della Pescaia, la storica villa e i casali, le strutture di Casa Badiola, la spa, gli impianti sportivi e le attività ricettive e gastronomiche. Nel complesso ci sono anche la spa Espa, le strutture sportive, il campo pratica di golf e il ristorante La Trattoria Enrico Bartolini.
Terra Moretti non esce dalla Toscana e mantiene le tenute di Petra e Teruzzi a San Giminiano. Se i 30 milioni di prezzo indicati dalle indiscrezioni fossero confermati, l’operazione avrebbe dunque un peso significativo sul fronte finanziario. La cifra corrisponderebbe a circa il 18% dei 170 milioni di indebitamento. Non significa che l’intero incasso sarà destinato all’abbattimento del debito, ma dà la misura della funzione che una dismissione di questo tipo può avere nel piano di riequilibrio del gruppo franciacortino.
Il nodo indebitamento
Le stime circolate sul gruppo collocano l’indebitamento con un rapporto debito/Ebitda indicato intorno a sette volte e un’esposizione superiore al patrimonio netto consolidato. Numeri che vanno letti con cautela, perché non è disponibile il bilancio consolidato 2025 e quindi non è possibile ricostruire con precisione la posizione finanziaria netta del gruppo a fine 2025.
Tra le operazioni più onerose di questi ultimi anni che hanno appesantito la struttura finanziaria c’è l’acquisizione da Campari di Sella & Mosca e Teruzzi & Puthod, per un controvalore indicato in circa 62 milioni di euro. A questa si è aggiunto il riacquisto del 30% del gruppo detenuto dal fondo cinese Nuo Capital, scelta strategica che ha rafforzato il controllo familiare, ma che ha avuto inevitabilmente un riflesso sulla struttura finanziaria.
Bellavista
In questo percorso si inseriscono altre due operazioni, di natura diversa, ma significative: il bond da 15 milioni emesso attraverso un’operazione di Cassa Depositi e Prestiti e la trasformazione di Bellavista da società semplice a Srl agricola. Attraverso un aumento di capitale, la cantina simbolo della Franciacorta è stata ricondotta sotto il controllo della holding. Non si tratta quindi di una cessione, ma dell’opposto: mettere uno degli asset più importanti del polo vitivinicolo dentro una struttura societaria più solida, nel quadro della riorganizzazione della proprietà e del rafforzamento patrimoniale.
I tre pilastri del gruppo
La storia del gruppo nasce dall’edilizia, con Moretti fondata da Vittorio Moretti nel 1967. Nel tempo sono arrivati il vino, a partire da Bellavista nel 1977, e quindi l’hospitality. Oggi la holding concentra le attività in tre aree: edilizia industrializzata, vino e hotellerie. Nel primo comparto c’è Moretti Modular Contractor, attività originaria del gruppo, specializzata nelle costruzioni industrializzate, nei prefabbricati e nelle soluzioni in legno e multimateriale. Il secondo è il polo vitivinicolo: Bellavista e Contadi Castaldi in Franciacorta, Petra e Teruzzi in Toscana, Sella & Mosca in Sardegna, oltre alle altre attività collegate. Il terzo è l’hospitality, che prima della cessione comprendeva L’Albereta in Franciacorta e il polo L’Andana-La Badiola in Toscana.
La domanda, a questo punto, è se L’Andana rappresenti un’operazione isolata o il primo tassello di una più ampia stagione di dismissioni. Sul mercato sono circolate indiscrezioni: tra queste l’uscita di scena del marchio Chenot dall’Albereta Relais; ma soprattutto la possibile cessione di Contadi Castaldi ad un fondo, ipotesi che pare abbia scatenato qualche fibrillazione in Franciacorta ma che, allo stato attuale, non risulta confermata dalla famiglia Moretti.